Цифровой рубль: почему россияне не спешат переходить на ЦВЦБ
Сентябрьский запуск цифрового рубля в России столкнулся с прохладным приемом: бизнес и граждане не видят преимуществ перед привычными картами и системой быстрых платежей. Пока государство делает ставку на тотальный контроль денежных потоков, реальные пользователи задаются вопросом, зачем нужна очередная надстройка над уже работающей финансовой инфраструктурой.
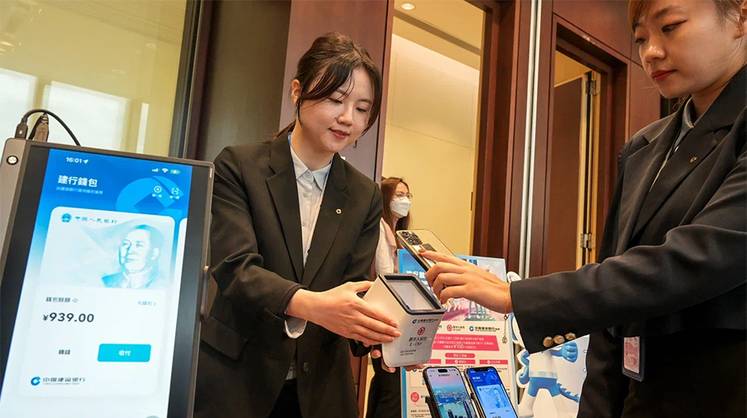
Для обычного клиента использование цифровой валюты выглядит как череда лишних действий: регистрация на «Госуслугах», открытие спецсчета в банке и перевод средств из безналичных в цифровые. При этом функционал платежей остается прежним. Эксперты сходятся во мнении, что без реальных бонусов, как в китайской модели с начислением процентов на остаток, массового спроса ждать не стоит. Основная ниша для новой валюты в России, по всей видимости, ограничится трансграничными расчетами, хотя и здесь остаются риски вторичных санкций из-за прозрачности транзакций для регулятора.
В то же время для государства цифровой рубль — идеальный инструмент контроля. Центробанк видит путь каждого рубля, что позволяет эффективно отслеживать целевое расходование бюджетных средств и выявлять мошеннические схемы. С июля следующего года ФНС получит доступ к техническим маркерам устройств, через которые проходят платежи. Несмотря на заверения налоговой о стандартном характере процедур, для бизнеса это звучит как усиление надзора, а не как технологический прорыв. В мировом масштабе Россия идет по пути жесткой интеграции ЦВЦБ, обязывая крупнейшие банки и ритейлеров подключиться к системе к 2026 году, тогда как другие страны, например США, предпочитают развивать частные стейблкоины.
Комментарии (0)
Пока нет комментариев. Будьте первым!